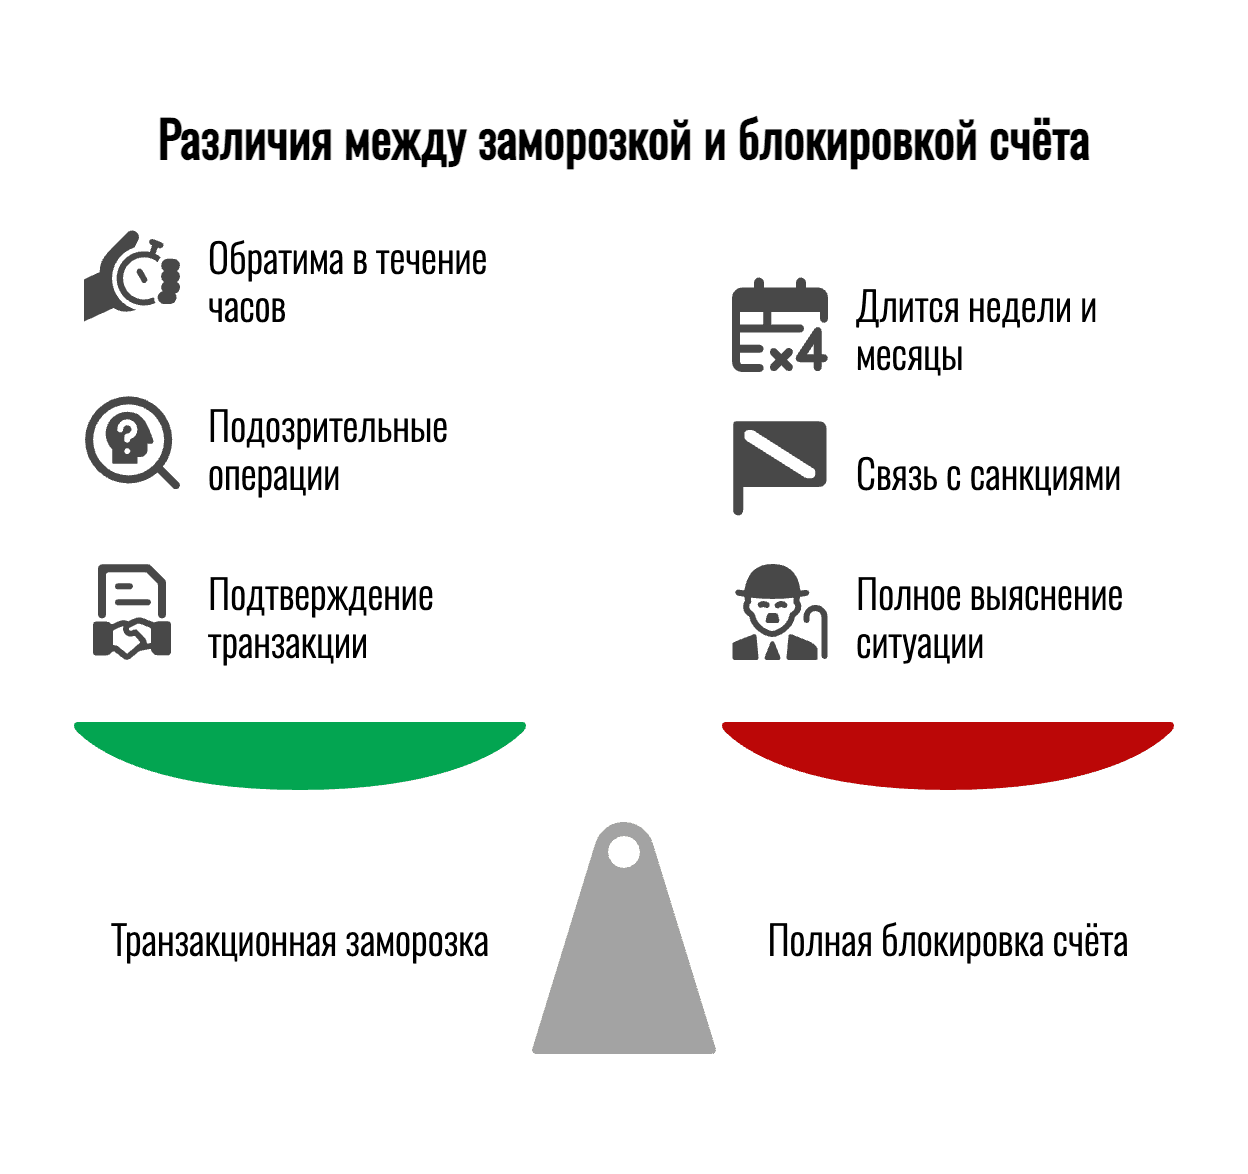
Разблокировка счета в швейцарском банке в большинстве случаев решается не в суде, а документами. Чаще всего банк сам ограничивает операции, пока выясняет происхождение денег или обновляет досье клиента, и снимает ограничение, когда получает ответы. Закон при этом устроен иначе, чем принято думать. Даже после сообщения о подозрении в MROS банк по общему правилу обязан исполнять поручения клиента. А заморозить активы он должен, только когда MROS передает дело прокурору, и не дольше чем на пять рабочих дней.
При этом масштаб проверок растет. В 2025 году финансовые посредники, на 91% банки, направили в MROS 21 087 сообщений о подозрениях, а MROS передал в прокуратуру 1 375 дел. Зато уведомлений о прекращении отношений с клиентом после таких сообщений было 7 770. Иными словами, самый частый тяжелый исход проверки — не уголовное дело, а закрытие счета.
Мы сопровождаем клиентов из СНГ, у которых швейцарский банк ограничил операции или запросил документы. Поэтому ниже разберем, как определить вид блокировки и что говорит закон о сроках. А еще — реальный кейс 2026 года, документы, которые снимают вопросы банка, и что делать, если счет все-таки закрывают.
Какой у вас вид блокировки: короткая диагностика
Слово «блокировка» описывает пять очень разных ситуаций, и действовать в них нужно по-разному. Первый шаг поэтому — не звонок в банк, а точное понимание того, что именно произошло. Выберите вариант, который ближе всего к вашему случаю.
Пять ситуаций и что делать в каждой
Что вы видите сейчас?
Нажмите на вариант: ниже появится, что это обычно значит, на чем основано, сколько длится и что делать.
Проверка отдельной операции
- Что это значит
- Банк выясняет подоплеку конкретного поступления или перевода, остальные операции работают.
- Основание
- Статья 6 GwG: банк обязан выяснить необычную операцию.
- Сколько длится
- Обычно несколько дней после того, как банк получает документы.
- Что делать
- Отправить договор, счет и короткое объяснение именно по этому платежу, без лишних бумаг.
Обновление данных клиента (KYC)
- Что это значит
- Досье устарело или профиль изменился: новый бизнес, новая страна, новые суммы.
- Основание
- Обязанность банка периодически проверять клиента и общие условия договора.
- Сколько длится
- Пока банк не получит актуальные документы; при долгом молчании клиента операции ограничивают.
- Что делать
- Обновить налоговое резидентство, адрес, сведения о бизнесе и происхождении средств.
Внутреннее ограничение, возможно сообщение в MROS
- Что это значит
- Банк проводит углубленную проверку; было ли сообщение в MROS, он не скажет.
- Основание
- Статьи 6 и 9 GwG; запрет на информирование клиента — статья 10a.
- Сколько длится
- Если сообщение подано, ориентир — до 40 рабочих дней, около двух месяцев.
- Что делать
- Письменно попросить перечень нужных документов и ответить полно, без давления и угроз.
Расторжение отношений по инициативе банка
- Что это значит
- Банк решил больше не обслуживать клиента; причину он вправе не объяснять.
- Основание
- Договор с банком; после сообщения в MROS — статья 9b GwG.
- Сколько длится
- Срок на перевод средств указывают в письме, обычно это недели.
- Что делать
- Сразу открыть счет в другом банке и дать реквизиты счета на свое имя; крупную сумму наличными не выдадут.
Заморозка по решению властей
- Что это значит
- Арест в уголовном деле или санкционная заморозка, если лицо или компания в санкционном списке.
- Основание
- Уголовно-процессуальный кодекс или постановление о санкциях.
- Сколько длится
- До решения прокуратуры, суда или SECO.
- Что делать
- Сразу обратиться к швейцарскому адвокату: банк здесь уже ничего не решает.
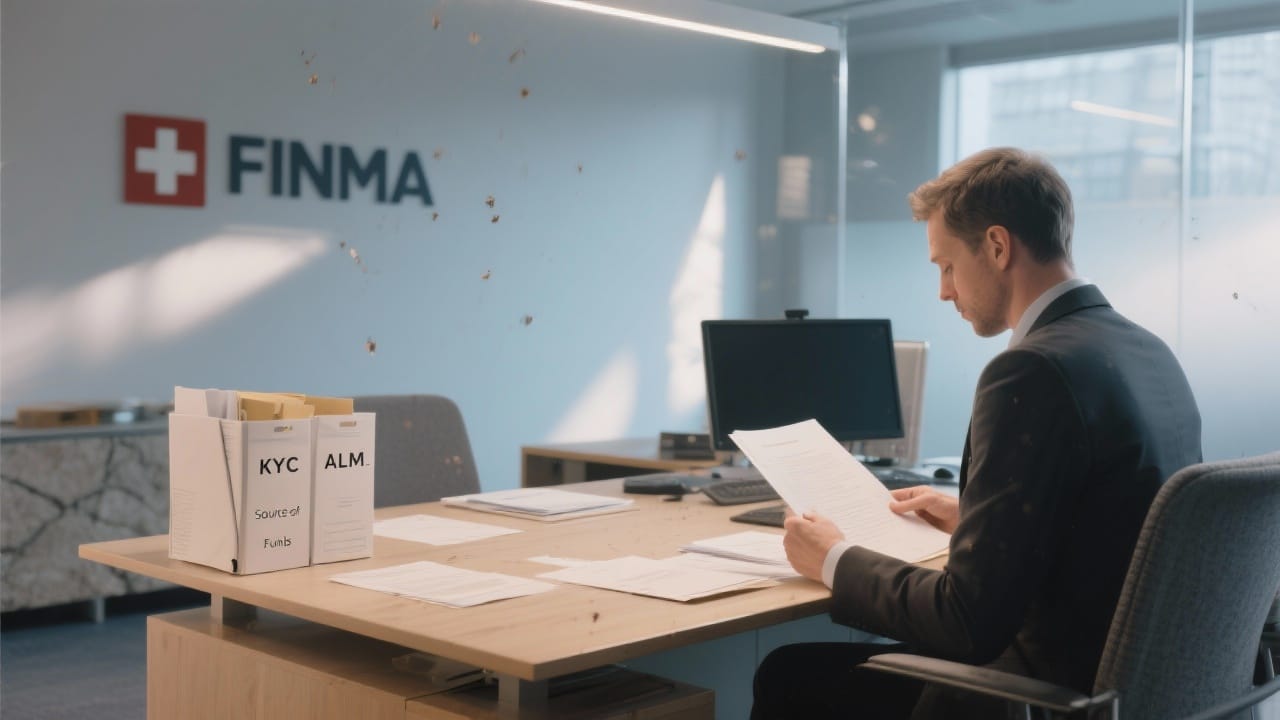
Заморозка операции или блокировка счета
Первые три ситуации встречаются чаще всего, и в них все решает качество ответа банку. В четвертой же задача другая: спокойно вывести деньги и не потерять время. Наконец, в пятой нужен адвокат, а не консультант.
Что говорит закон: 40 рабочих дней, 5 рабочих дней и запрет на информирование
Вокруг блокировок в Швейцарии много мифов, и самый живучий из них — «правило 60 дней», после которых банк якобы обязан вернуть доступ к деньгам. Однако в законе такой нормы нет. С 1 января 2023 года сроки устроены так, как показано на схеме.
Что происходит после сообщения банка в MROS: сроки по закону
Закон о борьбе с отмыванием денег (GwG), редакция с 1 января 2023 года
- Банк выясняет необычную операциюст. 6 GwG
Запрашивает документы и объяснения. Срока закон не задает; ограничения на этом этапе банк вводит по договору. - Обоснованное подозрение: банк сообщает в MROSст. 9 GwG
Клиенту об этом не говорят ни сейчас, ни позже. - MROS анализирует сообщениест. 9a GwG
Банк по общему правилу исполняет поручения клиента, но крупные суммы — только так, чтобы след денег был виден: перевод на счет на ваше имя, а не наличные.
40 рабочих дней без вестей от MROS
ст. 9b GwG
Банк вправе расторгнуть отношения. Деньги выплачиваются с видимым следом, о закрытии банк сообщает в MROS.
MROS передает дело прокурору
ст. 10 GwG
Банк замораживает активы максимум на 5 рабочих дней. За это время прокурор решает: арест в уголовном деле или снятие заморозки.
Источник: GwG (SR 955.0), статьи 6, 9, 9a, 9b, 10, 10a; неофициальный перевод на английский — droit-bilingue.ch.
Три практических вывода
Из схемы следуют три практических вывода. Во-первых, сообщение в MROS само по себе не замораживает счет. Закон требует исполнять поручения клиента, просто крупные суммы банк переведет на счет на ваше имя, а не выдаст наличными. Во-вторых, настоящая заморозка по закону короткая. Если прокурор за пять рабочих дней не наложил арест, она прекращается.
В-третьих, через 40 рабочих дней без вестей от MROS у банка появляется право закрыть счет, но не обязанность. Многие банки, впрочем, этим правом пользуются, и статистика MROS это подтверждает. При этом на практике банк часто ограничивает операции раньше, еще на этапе выяснения, опираясь на общие условия договора. Такое внутреннее ограничение закон сроком не связывает, поэтому быстрый и полный ответ клиента здесь важнее любых сроков.
Почему банк ничего не объясняет
Статья 10a GwG запрещает банку сообщать клиенту и третьим лицам о том, что он подал сообщение в MROS. Причем запрет действует и после закрытия счета. Поэтому письма звучат одинаково расплывчато: «в соответствии с действующими регуляторными требованиями». Иными словами, менеджер не скрывает от вас что-то по своей воле, он просто не вправе говорить. Однако банк может и должен сказать, какие документы ему нужны, и именно этот вопрос стоит задавать.
Что происходит с сообщениями в MROS: цифры 2025 года
Годовой отчет MROS за 2025 год показывает, чем на практике заканчиваются подозрения банков. Число сообщений выросло на 39,3% за год, примерно до 82 в каждый рабочий день. Однако до прокуратуры доходит лишь небольшая часть, а гораздо чаще банк просто расстается с клиентом.
Сообщения в MROS и их последствия, 2025 год
Сообщения о подозрениях, уведомления о прекращении отношений и дела, переданные прокурорам
Источник: MROS, годовой отчет за 2025 год. Одно дело может объединять несколько сообщений; уведомления о прекращении относятся и к сообщениям прошлых лет.
Кроме того, есть деталь, которая касается небольших счетов. С осени 2025 года MROS допускает, чтобы банк сразу в сообщении предупредил о намерении расторгнуть отношения, если остаток на счете меньше 15 000 франков. Таких сообщений к концу года было 1 462. Иначе говоря, небольшой счет после сообщения о подозрении закрывают быстрее, не дожидаясь 40 рабочих дней.
Почему швейцарские банки блокируют счета: триггеры 2026 года
MROS публикует, что именно становится поводом для сообщений. В 2025 году на первом месте были сведения от третьих лиц и мониторинг операций. При этом непонятная экономическая подоплека встречалась вдвое чаще, чем в среднем за предыдущие пять лет.
Что стало поводом для сообщения в MROS в 2025 году, % сообщений
Несколько поводов на одно сообщение; приведены основные
Источник: MROS, годовой отчет за 2025 год, рисунок 6.
| Триггер | Почему банк реагирует | Что закрывает вопрос |
|---|---|---|
| Крупное поступление от нового контрагента | Сумма или отправитель не вписываются в профиль клиента | Договор, счет, подтверждение поставки или услуги |
| Резкая смена картины операций | Новые страны, суммы или частота без объяснения | Письмо об изменениях в бизнесе с подтверждающими документами |
| Деньги проходят транзитом | Поступили и сразу ушли дальше без видимой цели | Объяснение схемы расчетов и договоры по обеим сторонам |
| Устаревшее досье | Банк не может подтвердить актуальный профиль | Обновленные документы: адрес, налоговое резидентство, бизнес |
| Публикации в СМИ, базы вроде World-Check | Негативные упоминания, связь с политически значимыми лицами | Позиция клиента с документами, решения судов, если дело закрыто |
| Связи с санкционными лицами или схемами обхода | Контрагенты, суда, грузы, связанные с Россией | Подтверждение, что цепочка поставок и собственники не связаны с санкциями |
Обобщение по нашим кейсам и индикаторам риска MROS; конкретный перечень документов каждый банк определяет сам.
Санкции: банки строже закона
Отдельный случай — санкции. Швейцарские банки нередко применяют списки ЕС шире, чем требует швейцарский закон. В марте 2026 года стало известно, что UBS без предупреждения заблокировал счета и карты бывшего швейцарского разведчика Жака Бо. ЕС внес его в свой санкционный список, а Швейцария — нет. О том, как работают базы вроде World-Check и как защитить репутацию, мы писали в материале о World-Check.
Кейс 2026 года: ограничения сняли меньше чем через сутки после ответа
Эта история из нашей практики хорошо показывает типичную блокировку и правильную реакцию на нее. Клиентка, назовем ее Натальей, — предпринимательница из Алматы. Счет в швейцарском банке у нее был открыт четыре года назад, досье в порядке, бизнес понятный.
Хронология кейса: от блокировки до снятия ограничений
- Пятница, 17:42Письмо банка: операции приостановлены.
- Пятница, 18:10Созвон: в банк не звоним, собираем выписки.
- ВыходныеНаходим триггер, готовим документы.
- Понедельник, 09:00Звонок в комплаенс: три вопроса.
- Понедельник, 14:30Пакет документов ушел в банк.
- Вторник, 11:15Ограничения сняты.
Как нашли триггер и что ответили банку

За выходные мы восстановили картину всех операций больше 50 000 франков за полгода и нашли вероятный триггер. Им оказалось поступление 180 000 франков от новой торговой компании из ОАЭ, о котором банк не знал заранее. Причем ошибка была типичной: в 2025 году Наталья провела через ОАЭ три крупные сделки и ни разу не обновила в банке сведения об источнике средств. Иначе говоря, досье, отличное в момент открытия счета, просто отстало от бизнеса.
В понедельник в девять утра мы позвонили в банк по доверенности клиентки и задали ровно три вопроса. Какая информация нужна для снятия ограничений? В каком формате? Каков срок рассмотрения после получения? Ответы, кстати, были конкретными: документы по поступлению 180 000 франков, сканы оригиналов и письмо с объяснением, срок 3–10 рабочих дней.
В 14:30 в банк ушел пакет документов. В него вошли договор с контрагентом из ОАЭ, счет и подтверждение поставки, аудированная отчетность казахстанской компании за 2024 год и выписка из торгового реестра по контрагенту. Кроме того, мы приложили свежее подтверждение налогового резидентства в Казахстане и письмо с объяснением сделки на языке досье. При этом лишнего мы не прикладывали. В итоге разблокировка счета в швейцарском банке заняла меньше 21 часа после ответа: на следующий день в 11:15 банк снял ограничения.
Что делать в первые 48 часов после блокировки
Паника толкает к двум ошибкам: звонить в банк с эмоциональными объяснениями и пытаться срочно вывести деньги частями. Обе только ухудшают положение, поэтому лучше действовать по порядку.
Чек-лист первых 48 часов
Отмечайте шаги по мере выполнения: счетчик внизу покажет, сколько уже сделано.
Выполнено:
Письменный запрос лучше звонка: он фиксирует, что вы готовы сотрудничать, и дает банку повод ответить по существу. Достаточно нескольких строк на языке вашего досье, например так:
Пример письма в банк
Dear [name],
I have noticed that transactions on my account [IBAN] are currently restricted. Could you please confirm in writing which information or documents you require to complete your review, in which format, and the expected processing time once received?
I am ready to provide everything promptly.
Kind regards,
[name]
Какие документы ускоряют разблокировку счета
Разблокировка счета в швейцарском банке идет быстрее всего, когда документы точно отвечают на вопрос банка. Ему нужна не толстая папка, а ответ на конкретный вопрос. Чем точнее документы совпадают с триггером, тем быстрее проверка. Ниже — соответствие, которое мы используем на практике.
| Запрос банка | Что приложить |
|---|---|
| Происхождение конкретного поступления (Source of Funds) | Договор, счет, подтверждение поставки или оказания услуги, выписка банка отправителя |
| Происхождение капитала в целом (Source of Wealth) | Отчетность компании, решения о дивидендах, договоры продажи бизнеса или недвижимости, налоговые декларации |
| Контрагент | Выписка из реестра, сайт, история расчетов с ним |
| Налоговое резидентство | Свежий сертификат налогового резидентства, обычно не старше 6 месяцев |
| Изменения в бизнесе | Письмо с объяснением: новые рынки, партнеры, объемы, с подтверждающими документами |
| Публикации в СМИ | Позиция клиента, решения судов или постановления о прекращении дела |
Как выстроить доказательства происхождения капитала, мы подробно разобрали в статье о Source of Wealth и Source of Funds. Кроме того, для документов на русском языке обычно нужен перевод на английский или немецкий, а для официальных справок — апостиль.
Если банк закрывает счет

Швейцарский банк вправе расторгнуть отношения с клиентом по договору и не объяснять причин; по данным СМИ, Банковский омбудсмен считает это законным. После сообщения в MROS добавляется статья 9b GwG: деньги выплачиваются только так, чтобы прокуратура могла отследить их путь. На практике это перевод на счет на ваше имя в другом банке, а не наличные и не перевод третьим лицам.
Поэтому главное в такой ситуации — заранее иметь счет, куда можно принять деньги. Ведь получить его срочно, когда предыдущий банк закрыл отношения, сложнее: новый банк спросит о причинах закрытия. Обычно мы рассматриваем другой швейцарский банк, банк в Лихтенштейне или, для клиентов с интересами в Азии, Сингапур. Как устроено открытие счета, описано в статье о том, как открыть счет в швейцарском банке.
Для граждан России и Беларуси закрытие обычно окончательное. Открыть новый счет в Швейцарии им нельзя, если у них нет второго паспорта ЕС или вида на жительство в Европе, Монако, Андорре, Швейцарии, Лихтенштейне или Великобритании. Но и с таким документом у клиента не должно быть бизнеса и источников дохода в России или Беларуси.
Куда жаловаться: банк, омбудсмен, FINMA, суд
Возможности клиента ограничены, но они есть. Поэтому важно понимать, кто что может.
| Инстанция | Что может | Чего не может | Стоимость |
|---|---|---|---|
| Сам банк, отдел жалоб | Пересмотреть решение, назвать нужные документы, продлить срок на перевод | Раскрыть, было ли сообщение в MROS | Бесплатно |
| Банковский омбудсмен | Разобрать жалобу и предложить решение; в 2025 году банки последовали его рекомендациям в 98% случаев | Заставить банк сохранить отношения с клиентом | Бесплатно |
| FINMA | Проверить, соблюдает ли банк финансовое право, и принять меры на будущее | Решать индивидуальные требования клиента и сообщать ему о результатах | Бесплатно |
| Гражданский суд | Обязать банк выплатить или перевести средства | Отменить сообщение в MROS или уголовное расследование | Дорого и долго |
Источники: FINMA; отчет Банковского омбудсмена за 2025 год (cash.ch).
Омбудсмен в 2025 году рассмотрел 2 575 обращений, вмешался в 319 случаях и в 174 предложил конкретное решение. Прежде всего он полезен, когда разблокировка счета в швейцарском банке затягивается или банк не дает внятно перевести деньги после закрытия. Если же к делу подключилась прокуратура, нужен швейцарский адвокат.
Как не допустить блокировки
- Предупреждайте банк о крупных поступлениях заранее, особенно от новых контрагентов и из новых стран.
- Обновляйте досье сами: сменили страну, бизнес или масштаб операций — сообщите банку до того, как это заметит мониторинг.
- Не используйте счет как транзитный: деньги, которые приходят и сразу уходят дальше без видимой цели, вызывают вопросы чаще всего.
- Храните документы по каждой крупной операции так, чтобы собрать их за выходные.
- Следите за своим цифровым следом: негативная публикация о вас или вашей компании может стать поводом для проверки.
Частые вопросы
Обязан ли швейцарский банк объяснить причину блокировки?
Нет, если речь о сообщении в MROS: статья 10a GwG прямо запрещает об этом сообщать. Но банк может назвать документы, которые ему нужны, и об этом стоит спросить письменно.
Сколько длится разблокировка счета в швейцарском банке?
Если банку нужны документы по операции, обычно от нескольких дней до нескольких недель после полного ответа. Если подано сообщение в MROS, ориентир — до 40 рабочих дней, после чего банк снимает ограничения или закрывает счет. При передаче дела прокурору сроки определяет прокуратура.
Может ли банк конфисковать деньги?
Нет. Банк может ограничить операции или расторгнуть отношения, но конфискация возможна только по решению суда в уголовном деле. Заморозка по закону о борьбе с отмыванием денег длится максимум пять рабочих дней до решения прокурора.
Можно ли закрыть счет и забрать деньги, пока идет проверка?
Расторгнуть договор клиент вправе, но крупную сумму банк выплатит только переводом на счет на ваше имя, чтобы ее путь можно было отследить. Попытка срочно вывести все частями обычно усиливает подозрения.
Поможет ли жалоба в FINMA?
FINMA не решает индивидуальные требования клиентов и не сообщает им о результатах проверки. Для спора с банком есть бесплатный Банковский омбудсмен, а для денежных требований — гражданский суд.
Что такое MROS?
Это Бюро по сообщениям об отмывании денег при федеральной полиции fedpol, финансовая разведка Швейцарии. В 2025 году оно получило 21 087 сообщений о подозрениях и передало в прокуратуру 1 375 дел.
Банк закрыл счет и просит реквизиты. Что делать?
Дать реквизиты счета на свое имя в другом банке. Наличными крупную сумму не выдадут, а перевод третьим лицам банк, скорее всего, не исполнит. Если счета пока нет, попросите банк продлить срок и сразу начинайте открытие нового.
Материал носит информационный характер, это не юридическая консультация. При аресте активов прокуратурой или санкционной заморозке обратитесь к швейцарскому адвокату. Данные приведены на октябрь 2026 года.
Источники
- MROS: годовой отчет за 2025 год
- GwG, статья 9a: исполнение поручений клиента во время анализа MROS
- GwG, статья 9b: прекращение деловых отношений
- GwG, статья 10: заморозка активов
- GwG, статья 10a: запрет на информирование
- FINMA: если у вас проблема с банком
- cash.ch: отчет Банковского омбудсмена за 2025 год
- The Local: может ли швейцарский банк закрыть счет без объяснений
- Bilanz: UBS заблокировал счета Жака Бо (март 2026)
Читайте по теме