Собственник бизнеса с ликвидным капиталом в 3 000 000 или 8 000 000 CHF часто совершает предсказуемую психологическую ошибку при первом визите в Цюрих или Женеву. Привыкнув у себя на родине к статусу привилегированного корпоративного клиента, он направляется прямиком в штаб-квартиру глобального банковского конгломерата на Парадеплац в расчете на индивидуальный прием. Реальность отрезвляет быстро. В масштабах транснационального гиганта с активами под управлением свыше пяти триллионов долларов портфель в 3 000 000 – 5 000 000 CHF попадает в нижний стандартизированный сегмент, где у одного клиентского менеджера в книге числится до ста двадцати семей, любые нестандартные переводы блокируются централизованным бэк-офисом, а вместо персональной стратегии клиенту предлагают типовые коробочные фонды собственного выпуска банка с зашитой внутри маржой.
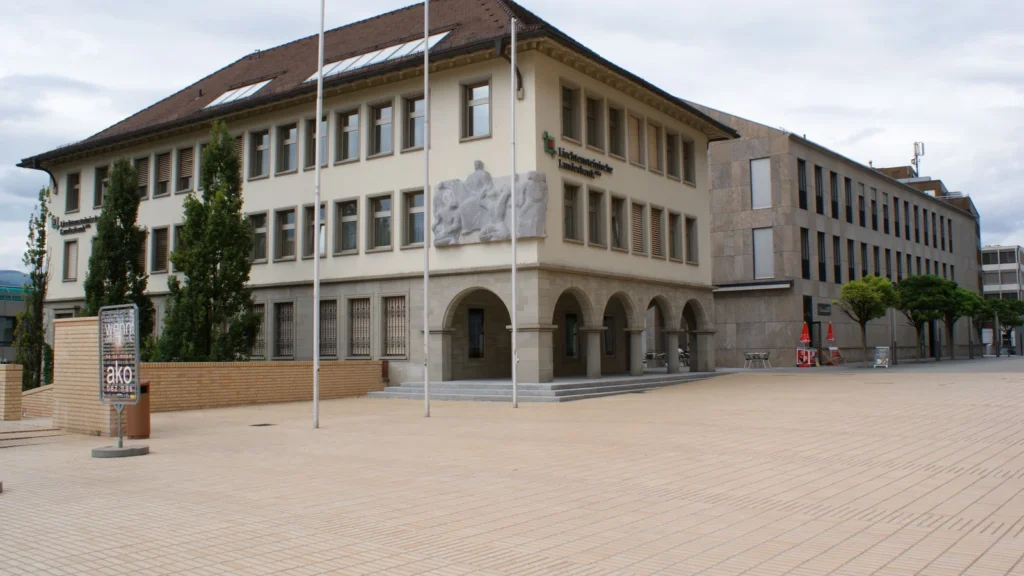
Совершенно иная картина открывается в двух кварталах от Парадеплац — в особняках на Бляйхервег и Тальштрассе в Цюрихе, на улице Корратери в Женеве или на набережной озера в Лугано. Здесь работают независимые частные банки-бутики Швейцарии (Privatbanken) с активами под управлением от 5 000 000 000 до 35 000 000 000 CHF. Для такого дома семья с капиталом от 2 000 000 до 15 000 000 CHF выступает значимым партнером. Досье клиента здесь разбирает не безликий алгоритм в удаленном сервисном центре, а очный комитет с участием управляющих партнеров банка, что сокращает время согласования сложных трансграничных сделок с трех месяцев до нескольких рабочих дней.
Иллюзия масштаба: почему с капиталом 2–15 млн CHF в банке-гиганте вы попадаете на конвейер
Экономика современного швейцарского банкинга опирается на строгую математику издержек в расчете на одно клиентское досье. В 2026 году глобальный гигант UBS устанавливает базовый порог входа для международных клиентов на уровне от 5 000 000 CHF, а для сложных холдинговых структур, трастов и заявителей с паспортами стран СНГ и Центральной Азии фактический фильтр рентабельности стартует от 10 000 000 CHF. Крупнейшие женевские дома Pictet и Lombard Odier также выстраивают входной барьер от 5 000 000 CHF, а публичные игроки первого эшелона (Tier-1) — J. Safra Sarasin, Vontobel, EFG International и Julius Baer — ориентируются на портфели от 3 000 000 до 5 000 000 CHF. В кантональных банках Швейцарии (ZKB, BCV) порог Private Banking для нерезидентов составляет 2 000 000 – 5 000 000 CHF (при том что для локальной операционной швейцарской компании AG или GmbH с реальным субстансом корпоративный счет открывается от 100 000 CHF). В то же время независимые частные банки-бутики принимают клиентов с минимальным капиталом от 1 000 000 до 3 000 000 CHF, а их оптимальный рабочий коридор составляет именно 2 000 000 – 15 000 000 CHF (тогда как бюджеты 100 000 – 500 000 CHF с потолком до 1 000 000 CHF уходят в цифровые банки FINMA вроде Swissquote, Dukascopy и Alpian).
Что происходит, когда инвестор с капиталом 3 000 000 или 5 000 000 CHF любой ценой добивается открытия счета в глобальном конгломерате на нижней границе порога? Во-первых, его счет прикрепляют к младшему банкиру (Junior Relationship Manager), у которого нет аппаратного веса внутри организации, чтобы защитить интересы клиента перед департаментом комплаенса при поступлении средств от продажи бизнеса или дивидендов из Казахстана, ОАЭ или Кипра. Во-вторых, в гигантских банках действует жесткая система квартальных планов продаж (Sales KPIs): менеджер мотивирован продавать клиенту внутренние структурные ноты, закрытые фонды и мандаты самого банка, где совокупная скрытая нагрузка на портфель (Total Expense Ratio плюс внутренние сборы) легко достигает 1,8–2,4% годовых.
Независимый частный банк-бутик устроен на противоположных принципах. Большинство таких банков не имеют собственного инвестиционно-банковского подразделения (Investment Banking) и не занимаются выпуском высокомаржинальных деривативов для розничного сбыта. Они работают по модели открытой архитектуры (Open Architecture) в строгом соответствии со статьей 26 Федерального закона о финансовых услугах (FinSA / FIDLEG), прозрачно раскрывая и возвращая клиенту любые сторонние ретроцессии (Retrozessionen). Управляющий директор в бутике ведет всего 25–35 семей, работает на одном месте по десять-пятнадцать лет и в любой момент может подняться на один этаж к главе юридического департамента (Head of Legal & Compliance), чтобы лично разъяснить структуру вашей корпоративной сделки.
Волна M&A-консолидации 2026 года и разбор кейса Kaleido Privatbank / Banque Richelieu
При всей привлекательности бутиковой модели выбор небольшого швейцарского банка в 2026 году требует глубокой экспертизы из-за мощной волны сделок слияний и поглощений (M&A). За последние пятнадцать лет общее число банков в Швейцарии сократилось более чем на треть. Главный драйвер этой расчистки рынка — стремительный рост фиксированных расходов на соблюдение регуляторных стандартов FINMA (законы GwG / AMLA, FinSA, FinIA, соглашение VSB 20, автоматический обмен CRS и FATCA) и дорогостоящая модернизация банковских IT-ядер (Avaloq и Temenos). В современных условиях частный банк с объемом активов под управлением (AuM) менее 3 000 000 000 – 4 000 000 000 CHF попадает в зону критического давления на рентабельность: его коэффициент затрат к доходам (Cost/Income Ratio) переваливает за 85–90%, вынуждая акционеров искать стратегического покупателя.
Показательным примером этой трансформации стала сделка по поглощению цюрихского бутика Kaleido Privatbank AG (ранее известного на рынке как AP Anlage & Privatbank AG на улице Бляйхервег в Цюрихе) финансовой группой Banque Richelieu (Compagnie Financière Richelieu). На протяжении многих лет Kaleido Privatbank выступал хорошо знакомым нишевым игроком для предпринимателей из Восточной Европы, Центральной Азии и стран СНГ, предлагая гибкий индивидуальный онбординг при порогах от 1 000 000 до 3 000 000 CHF. Однако в условиях ужесточения трансграничного комплаенса и роста стоимости поддержания корреспондентских линий небольшой автономный баланс потребовал интеграции в более крупный банковский холдинг, контролируемый группой с присутствием во Франции, Монако и ОАЭ.
Что означает подобная сделка M&A для действующего клиента частного банка? Прежде всего, с точки зрения сохранности имущества клиенту ничто не угрожает: в силу статьи 37d Закона о банках (BankG) весь портфель ценных бумаг (Depotwerte) хранится за балансом и автоматически переходит на обслуживание в объединенную структуру без малейшего риска потерь. Однако на операционном уровне смена собственника (особенно когда покупателем выступает иностранная группа, подпадающая под статью 3a BankG об иностранном контроле) почти всегда запускает тотальный пересмотр клиентской книги (Client Book Remediation). Новый головной офис внедряет собственные стандарты комплаенса, запрашивает у старых клиентов повторное подтверждение Source of Wealth по обновленным чек-листам и нередко отказывается от обслуживания тех географических сегментов или офшорных холдингов, которые прежний менеджмент считал допустимыми.
Именно поэтому при отборе частного банка-бутика в 2026 году мы отсеиваем мелкие институты с активами под управлением ниже 4 000 000 000 CHF и высокой долей затрат, фокусируясь на устойчивых швейцарских домах второго эшелона с AuM от 8 000 000 000 до 40 000 000 000 CHF, чистым швейцарским акционерным капиталом классических династий, структурированным через форму швейцарского акционерного общества AG и достаточностью капитала первого уровня CET1 от 22% до 34%. Такие банки сочетают финансовую неуязвимость крупного депозитария с короткой цепочкой принятия решений и не зависят от диктата зарубежных материнских корпораций.
Оценка скорости комплаенса, персонального фокуса банкира и прозрачности комиссий (2026)
География швейцарских банков-бутиков: специфика Цюриха, Женевы, Базеля и Лугано
Швейцарский бутиковый банкинг неоднороден в культурном и операционном плане: каждый из четырех исторических финансовых кластеров Конфедерации формировался вокруг своего типа клиентуры и собственной философии управления активами. Цюрихский кластер (Rahn+Bodmer Co., основанный в 1750 году как старейший частный банк города, Maerki Baumann & Co. AG, принадлежащий семье Сикора, а также люцернско-цюрихский дом Reichmuth & Co) отличается немецкоязычным прагматизмом, фокусом на предпринимательском капитале первого поколения и высокой технологичностью. Например, цюрихский Maerki Baumann одним из первых среди классических частных банков выстроил регулируемую инфраструктуру для работы с институциональными криптоактивами и блокчейн-компаниями из «Криптодолины» Цуга, сохраняя консервативный баланс традиционного семейного дома.
Женевский кластер (Bordier & Cie, ведущий историю с 1844 года, Gonet & Cie, Mirabaud & Cie, CBH Compagnie Bancaire Helvétique) воплощает франкоязычную традицию Banquiers Privés. Женевские бутики исторически специализируются на обслуживании династического капитала из Европы, Ближнего Востока и Латинской Америки, сложных трастовых и фондовых структур, а также финансировании международной торговли сырьевыми товарами. Базельский кластер (Dreyfus Söhne & Cie AG, основанный в 1813 году, и Baumann & Cie) славится экстремально консервативным управлением балансом: показатель достаточности базового капитала CET1 у базельских домов регулярно превышает 28–32%, что превращает их в неприступные сейфы для долгосрочных облигационных и золотых портфелей.
Особое место на карте занимает италоязычный кластер Лугано в кантоне Тичино (PKB Private Bank SA, Banca del Ceresio / Ceresio Investors, Corner Banca SA). Вплоть до середины двухтысячных годов банки Тичино обслуживали преимущественно промышленные семьи из Ломбардии и Северной Италии, однако к 2026 году ведущие бутики Лугано успешно переориентировались на международных инвесторов из Центральной Азии, Восточной Европы и Ближнего Востока. Главное конкурентное преимущество бутиков Лугано и Женевы при работе с капиталом от 2 000 000 до 10 000 000 CHF заключается в том, что их кредитные и комплаенс-комитеты готовы вникать в реальную операционную специфику бизнеса в Казахстане, Турции или ОАЭ, тогда как стандартизированный скоринг цюрихских гигантов часто отвергает подобные юрисдикции автоматически.
При масштабном выборе юрисдикции для открытия банковского счета нерезиденту и детальном сопоставлении инвестиционных платформ бутиков и мегабанков обнаруживается дополнительное преимущество компактных частных домов — прямое исполнение клиентских заявок (Direct Market Access) без посреднических накруток. Когда клиент с портфелем в 4 000 000 CHF покупает корзину суверенных облигаций США или корпоративных евробондов через стандартный деск глобального банка, спред между внутренней ценой котировки и реальным межбанковским рынком Bloomberg способен составлять от 0,35% до 0,70% на каждой сделке. В классическом частном банке-бутике Цюриха или Женевы старший портфельный управляющий дает клиенту прямую линию на торговый стол (Trading Desk), где сделка исполняется с фиксированной брокерской комиссией без скрытого расширения валютного и котировального спреда.
Не менее показательна разница в подходе к ломбардному кредитованию и сделкам с европейской недвижимостью. В гигантском банке заявка на выдачу кредита под залог портфеля ценных бумаг на покупку жилой резиденции во Франции, Италии или Испании при чеке 3 000 000 – 5 000 000 CHF проходит через автоматизированный кредитный конвейер, который не учитывает индивидуальные денежные потоки ваших операционных компаний. В частном банке-бутике кредитный комитет заседает еженедельно с участием членов правления: здесь готовы структурировать индивидуальную кредитную линию под комбинированный залог облигационного портфеля, фондов и золотых слитков в кратчайшие сроки.
| Критерий сравнения | Частный банк-бутик (Цюрих / Женева / Лугано) | Глобальный гигант (UBS) и дома Высшей лиги | Связка: Депозитарный банк + EAM (FinIA) |
|---|---|---|---|
| Рабочий порог входа (2026) | Минимум 1–3 млн CHF (оптимум 2–15 млн CHF) | От 5 млн CHF (от 10 млн CHF для сложных структур) | От 3–5 млн CHF (SFO от 100 млн CHF) |
| Нагрузка на одного банкира (RM) | 25 – 40 семей на одного старшего директора | 80 – 120 клиентов в сегменте до 5 млн CHF | 15 – 25 семей на управляющего партнера EAM |
| Скорость онбординга и сделок | 4–6 недель открытие; 2–5 дней пре-клиренс платежа | 8–14 недель открытие; многоступенчатый комитет | 4–6 недель параллельно в 2 банках-кастодианах |
| Инвестиционная архитектура | Открытая архитектура (ETF, прямые бумаги) | Активное продвижение собственных фондов и нот | Чистые институциональные классы акций без наценок |
| Ориентир All-in издержек в год | 0,45% – 0,85% годовых от объема портфеля | 0,90% – 1,85% (с учетом встроенных комиссий фондов) | 0,50% – 0,80% (включая кастоди и управление) |
Интерактивный калькулятор комиссий и сервиса: Бутик vs Гигант vs EAM (FinIA)
Скрытые ретроцессии, наценки на валютную конвертацию (FX Spreads) и встроенные комиссии инвестиционных фондов способны съедать до трети доходности консервативного портфеля. Выберите размер вашего капитала и инвестиционный профиль в калькуляторе ниже, чтобы сравнить полную годовую стоимость обслуживания (Total Cost of Ownership) в глобальном банке-гиганте, независимом частном банке-бутике и через лицензированного внешнего управляющего активами (EAM).
Статус приоритетного клиента, прямой доступ к партнерам банка и прозрачный тариф без навязывания собственных структурных нот.
Включает базовое кастоди, спреды FX 0,5–0,8% и скрытые комиссии внутренних инвестиционных фондов (TER 1,2–1,6%).
Институциональный кастодиальный тариф (0,15–0,20%) плюс независимое управление по закону FinIA с возвратом всех ретроцессий.
Третий путь для капитала 5–50 млн CHF: связка независимого управляющего (EAM по закону FinIA) и банка-кастодиана
Когда капитал семьи выходит в коридор от 5 000 000 до 50 000 000 CHF, перед собственником встает выбор: содержать собственный Single Family Office в Швейцарии еще нерентабельно, поскольку его фиксированный годовой бюджет (OPEX) от 1 000 000 до 1 500 000 CHF оправдан при капитале свыше 100 000 000 CHF, но при этом отдавать весь портфель под прямое управление одного банковского менеджера уже слишком рискованно. В Швейцарии эта задача решается через институт внешних управляющих активами (External Asset Managers — EAM) и мультисемейных офисов (MFO), которые с вступлением в силу Федерального закона о финансовых институтах (FinIA / FINIG) обязаны получать полноценную лицензию FINMA и проходить ежегодный пруденциальный аудит.
Как работает эта трехсторонняя архитектура на практике? Ваши денежные средства и ценные бумаги физически хранятся на именном кастодиальном счете в первоклассном швейцарском банке — будь то крупный частный дом из списка лидеров (Pictet, Lombard Odier, Julius Baer, Vontobel, J. Safra Sarasin), государственный кантональный гигант ZKB или консервативный банк-бутик. При этом внешний управляющий (EAM) не имеет права вывода средств со счета: он действует строго в рамках ограниченной доверенности на управление портфелем (Limited Power of Attorney — LPOA). Поскольку крупный швейцарский EAM консолидирует на своем деске в банке-кастодиане совокупный пул клиентских активов на 500 000 000 – 2 000 000 000 CHF, банк предоставляет его клиентам оптовые институциональные тарифы на хранение бумаг (Custody Fee 0,12–0,20% вместо розничных 0,40–0,60%) и межбанковские спреды при конвертации валют.
Второе стратегическое преимущество модели EAM заключается в защите от смены банковских команд и сделок M&A. Если один из банков-хранителей меняет свою внутреннюю политику по отношению к вашей юрисдикции или поглощается другой финансовой группой (как произошло в кейсе Kaleido Privatbank и Banque Richelieu), вам не нужно менять инвестиционную команду и перестраивать стратегию с нуля. Ваш управляющий в Цюрихе оставляет инвестиционный мандат неизменным и за две-три недели организует технический перевод портфеля бумаг (Transfer of Securities Free of Payment) на резервный кастодиальный счет в другом швейцарском банке или в банке Лихтенштейна без принудительной распродажи позиций и потери купонного дохода.
Как выбрать между бутиком и гигантом в 2026 году: практическая формула распределения капитала
Многолетний опыт сопровождения частных и корпоративных клиентов в Цюрихе и Женеве доказывает, что противопоставление банков-бутиков и глобальных гигантов исчезает, как только мы переходим к точной калибровке под размер и структуру активов. При ликвидном капитале от 1 500 000 до 5 000 000 CHF независимый частный банк-бутик в Цюрихе, Женеве или Лугано выигрывает у глобальных конгломератов по всем параметрам: здесь вы получаете статус значимого клиента первого уровня, быстрый доступ к лицам, принимающим решения в комплаенс-комитете, и сверхнадежный баланс с коэффициентом CET1 свыше 24% без токсичного корпоративного кредитного портфеля.
При капитале от 6 000 000 до 25 000 000 CHF оптимальным стандартом безопасности становится бинарная диверсификация. Первая корзина активов размещается в крупном доме Категории 3 FINMA (Pictet, Lombard Odier, Julius Baer, J. Safra Sarasin, Vontobel) или кантональном банке с государственной гарантией для использования сложных инструментов ломбардного финансирования, глобального казначейства и гибридного букинга в Сингапуре. Вторая корзина изолируется в независимом швейцарском частном банке-бутике с безупречной вековой репутацией, обеспечивая вашей семье маневренность и персональный сервис при любых трансформациях мирового финансового рынка.
Частые вопросы о частных банках-бутиках Швейцарии и сделках M&A
Насколько безопасно хранить 5–10 млн CHF в небольшом швейцарском банке-бутике по сравнению с UBS?
В рамках швейцарского банковского права (BankG Art. 37d) кастодиальная безопасность портфеля ценных бумаг одинаково абсолютна как в мегабанке, так и в небольшом бутике: все акции, облигации, фонды и физическое золото отделены от баланса банка и не входят в конкурсную массу. Что же касается устойчивости самого баланса, то у классических частных банков-бутиков Цюриха, Женевы и Базеля коэффициент достаточности собственного капитала первого уровня (CET1 Ratio) составляет 24–34% против 14,5–15,5% у глобальных конгломератов, поскольку бутики не ведут рискованного инвестиционного банкинга и не выдают необеспеченных корпоративных кредитов.
Что произошло с цюрихским банком Kaleido Privatbank и как сделки M&A влияют на клиентов?
Цюрихский нишевый банк Kaleido Privatbank AG (ранее AP Anlage & Privatbank), исторически работавший с клиентами из Восточной Европы и Центральной Азии, в рамках консолидации сектора вошел в состав банковской группы Banque Richelieu (Compagnie Financière Richelieu). Подобные сделки M&A полностью сохраняют клиентские активы, но почти всегда сопровождаются пересмотром клиентской базы (re-onboarding) по стандартам нового акционера. Чтобы избежать принудительного закрытия счета при смене собственника банка, мы рекомендуем выбирать устойчивые бутики с активами под управлением от 8–10 млрд CHF и коренным швейцарским акционерным контролем.
Что такое скрытые ретроцессии (Retrozessionen) в швейцарских банках и как на них не терять деньги?
Ретроцессии (или Kickbacks) — это скрытые комиссии за дистрибуцию, которые управляющие инвестиционными фондами и эмитенты структурных нот возвращают банку за то, что банкир включил их продукт в портфель клиента. Согласно прецедентным решениям Федерального верховного суда Швейцарии и статье 26 закона FinSA (FIDLEG), при доверительном управлении эти выплаты по праву принадлежат клиенту, если он прямо не отказался от них в договоре. Независимые бутики и внешние управляющие EAM используют чистые институциональные классы фондов (Clean Share Classes) без ретроцессий, экономя клиенту от 0,5% до 1,2% годовых.
В каком городе Швейцарии лучше открывать счет в частном банке-бутике: в Цюрихе, Женеве или Лугано?
Все три финансовых центра подчиняются единому федеральному регулятору FINMA и одному законодательству. Цюрих оптимален для технологических предпринимателей, корпоративных холдингов AG/GmbH и работы с независимыми управляющими EAM. Женева исторически лидирует в обслуживании крупного династического капитала, семейных трастов и сырьевого трейдинга. Лугано (кантон Тичино) предлагает очень гибкий и прагматичный подход комплаенс-комитетов к предпринимательскому капиталу первого поколения из стран СНГ, Казахстана и Средиземноморья при чеках от 2 до 10 млн CHF.
В чем преимущество работы через лицензированного внешнего управляющего (EAM) перед прямым счетом в банке?
Лицензированный FINMA по закону FinIA независимый управляющий активами (External Asset Manager) выступает на стороне семьи, а не банка. Ваши деньги и бумаги лежат на вашем именном счете в крупном швейцарском банке-кастодиане, но благодаря оптовому объему бизнеса EAM вы получаете сниженные институциональные тарифы на хранение и биржевые сделки, избавляетесь от конфликта интересов при выборе бумаг и можете одновременно консолидировать счета в двух-трех разных банках в одном сводном отчете.
Какой минимальный размер портфеля нужен для открытия счета в швейцарском банке-бутике в 2026 году?
Формальный минимальный порог в большинстве частных банков-бутиков Цюриха, Женевы и Лугано составляет от 1 000 000 до 3 000 000 CHF. На практике для нерезидентов из стран вне ЕС со сложной структурой доходов оптимальный рабочий размер портфеля начинается от 2 000 000 CHF: этот объем позволяет окупить углубленный комплаенс по проверке Source of Wealth и сразу получить индивидуальную тарифную сетку без штрафных сборов за малый остаток.
Открытие банковского счёта
Обсудите банковский кейс до подачи
Оценим резидентство, цель счёта, происхождение средств и готовность документов. Предложим реалистичный маршрут для Швейцарии, Сингапура или другой подходящей юрисдикции.
Решение об открытии счёта всегда принимает банк.